
環境
氣候變遷管理
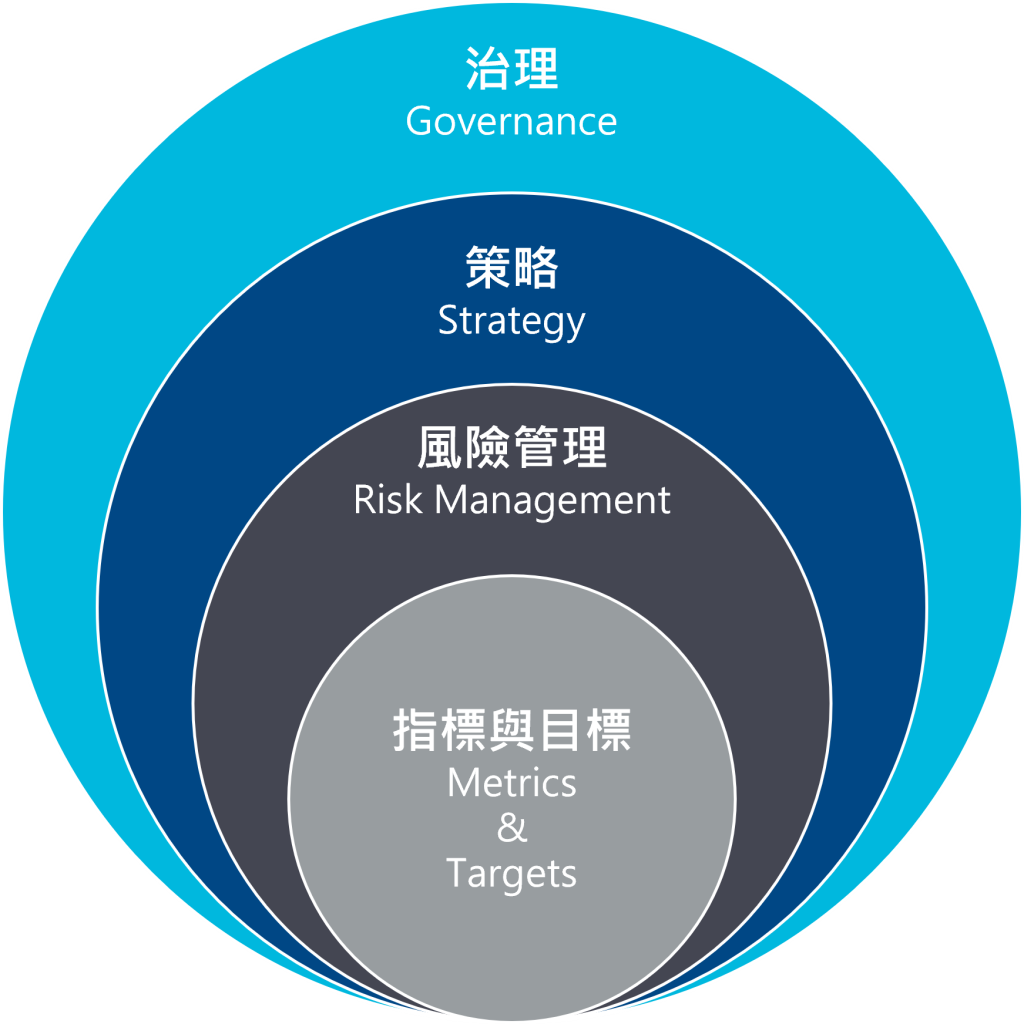
| 核心內容 | 揭露事項 |
|---|---|
| 治理 | 董事會為氣候最高治理單位,下設永續發展委員會, 監督氣候治理;管理階層設有專職永續發展辦公室 與環境工作小組落實執行。 |
| 策略 |
|
| 風險管理 | 透過氣候風險鑑別流程,將「可能性」及「衝擊性」 區分為低、中、高進行排序,鑑別其風險重大性 並制定相關管理對策。 |
| 指標與目標 |
|
氣候相關風險與機會辨識流程
-
蒐集議題
列出氣候相關風險與機會
ESG 工作小組參考 IFRS S2 產業基礎指引中 「電子製造服務與原始設計製造」的揭露主題, 結合國內外氣候趨勢、同業資訊及內部議題溝通, 評估各項議題的適用性。評估範圍涵蓋本公司 營運範圍,以及上下游價值鏈。
-
辨識衝擊
評估風險與機會之重大性
- 依議題彙整結果,以問卷向各單位主管蒐集意見。 本次共彙整 8 項氣候相關風險 與機會,回收 22 份問卷, 涵蓋 15 個部門。
- 依議題發生可能性及財務影響程度評估重大性, 並考量影響期間與價值鏈範圍,篩選及排序 優先管理議題。並針對實體與轉型風險進行 情境分析,分析各營運據點可能受到的影響。
-
擬定策略
制定管理措施、指標與目標
由權責單位依評估結果,設定衡量指標、 目標及執行時程。風險因應方式包括避免、 降低、移轉或接受;氣候相關機會則依議題 特性推動相應方案。如涉及重大營運中斷 之風險,視需要納入持續營運計畫; 具體因應措施詳見 3.7。
-
監控與揭露
追蹤執行成效並持續改善
- 依 PDCA 循環定期監控管理措施執行情形 及目標進度,檢討策略適切性與執行成效, 並據以持續改善。
- 定期向永續委員會及董事會提報管理結果, 並對外揭露氣候相關風險與機會的鑑別、 評估、因應措施及執行成效,使利害關係人 了解本公司的管理進展。
| 風險 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 類別 | 項目 | 描述 | 潛在財務影響 | 價值鏈影響範圍 | 發生可能與衝擊程度 | 因應策略 | |||||
| 短期 | 中期 | 長期 | |||||||||
| 可能 | 衝擊 | 可能 | 衝擊 | 可能 | 衝擊 | ||||||
| 法規 | 法規與政策 | 永續法規與揭露要求持續發展,隨主管機關推動 IFRS 永續揭露準則第 S1、S2 號導入,並強化 永續資訊與溫室氣體排放申報要求,企業須投入 額外資源進行資料蒐集、建置、查證與揭露; 各營運地區未來實施或提高碳稅、碳費等碳定價 制度,亦可能增加營運成本。 |
|
|
中低 | 中 | 中低 | 中 | 中高 | 中高 |
管理措施:
持續追蹤國內外永續法規及揭露要求,逐步導入 IFRS S1、S2,並強化溫室氣體資料管理與查證機制。 執行成果:本公司目前非台灣碳費徵收對象,惟為將潛在 碳成本納入決策,已導入影子價格機制,參考 環境部公告之一般費率,以每公噸 CO₂e 新台幣 300 元設定內部碳價。2025 年選定 採購案進行試算,依相關活動數據與內部碳價 計算,該案年度隱含碳成本約新台幣 4,800 元。 |
| 市場 | 市場風險 | 全球企業客戶逐步將永續條件納入採購標準, 要求供應商提供產品碳足跡資料、訂定減碳目標 並提高產品能源效率。若本公司產品未能符合 客戶或市場要求,可能面臨市場進入障礙、 訂單流失或市場占有率下降。 |
|
|
中低 | 中 | 中低 | 中 | 中高 | 中高 |
管理措施:
產品導入生命週期管理概念,並提升產品 能源效率與碳足跡盤查。 執行成果:適用產品依 RoHS 及 REACH 等規範進行有害 物質管理,並推動負責任礦產採購與供應鏈 盡職調查;自有產品包材採用可回收材質, 自有品牌交換機依 WEEE 報告計算之再使用 及回收率高於 80%。此外,2026 年與科管局 合作,導入自有 ISO 14067 產品碳足跡盤查專案。 |
| 實體 | 氣候韌性 | 氣候變遷可能提高急性實體風險,如颱風、 洪水及強降雨,以及慢性實體風險,如長期 升溫之發生可能性或影響程度,造成廠房與 設備受損、能源或交通中斷,以及供應鏈運作 受阻,進而影響營運。 |
|
|
中低 | 中 | 中低 | 中 | 中低 | 中 |
管理措施:
依各營運據點之實體風險評估結果,強化 防災應變及營運持續措施,並透過供應商 訓練與數位平台提升供應鏈風險管理能力。 執行成果:本公司每年度辦理營運中斷與供應鏈中斷 演練。供應鏈部分 2025 年度辦理 20 場 ESG 課程,其中 10 場與淨零及減碳相關。 並透過供應商 ESG 數位管理平台蒐集供應商 ESG、溫室氣體及風險資訊,作為供應鏈 風險評估與議合之依據。 |
| 轉型 | 自然資本支出 | 為達成淨零轉型目標,本公司須持續投入 再生能源、節能設備、低碳技術及供應鏈 減碳措施,可能增加短期資本支出與營運成本, 並對現金流量及獲利能力產生壓力。 |
|
|
中低 | 中 | 中低 | 中 | 中低 | 中 |
管理措施:
每年度執行溫室氣體盤查,並透過活動 數據監測能源使用。 執行成果:越南廠投入約新台幣 500 萬元,辦理環境 許可、耗能設備維護及消防用水系統升級, 以強化環境管理、設備效能與營運安全; 台灣廠投入約新台幣 1,900 萬元,進行 能源與資源設備優化,包括水資源系統、 空調系統及資訊設備等。 |
| 機會 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 項目 | 描述 | 潛在財務效益 | 價值鏈影響範圍 | 發生可能與衝擊程度 | 因應策略 | |||||
| 短期 | 中期 | 長期 | ||||||||
| 可能 | 衝擊 | 可能 | 衝擊 | 可能 | 衝擊 | |||||
| AI 碳排趨勢 | AI 運算與資料中心能耗上升,提升市場對能源 效率及碳排放管理的需求。通訊設備可導入 AI 輔助節能、流量優化及能源監控功能,提高 運行效率並降低能源消耗,進而強化產品附加 價值與市場競爭力。 |
|
|
中低 | 中 | 中低 | 中 | 中 | 中高 |
管理措施:
以排程節能模式驗證產品節能效益,作為後續 發展 AI 動態調節及能源管理功能之基礎。 執行成果:相較於正常運行模式,節能模式可降低功率 約 3.26 W。以每日啟用 16 小時、每年 365 日推算,單一受測產品每年可節省約 19.04 kWh 電力;採用台灣 2024 年度電力 排碳係數 0.474 kg CO₂e/kWh 估算,客戶 使用階段每年可減少約 9.02 kg CO₂e 之潛在排放。 |
| 綠色產品與技術 | 開發低碳、高能效及低環境衝擊之產品,可回應 客戶永續採購需求、拓展新市場,並提高參與 政府或企業綠色採購之機會。 |
|
|
中低 | 中 | 中低 | 中 | 中低 | 中 |
管理措施:
導入綠色設計與永續製造理念,以「可回收、 低污染、省能源」為核心,研發方向包括提升 包材可回收性、推動機構模組化及改善產品 能源效率。 執行成果:本公司整體研發費用為新台幣 359,456 仟元, 較前一年度增加 15.9%;部分研發資源用於 前述綠色設計及產品能源效率相關工作。 |
| 綠色能源穩定供應 | 產品面,電網韌性與能源轉型需求提升,可能 帶動能源管理及智慧電網相關通訊設備之市場 需求;營運面,透過能源監控技術、能源效率 改善及再生能源多元取得,可提升能源使用 效率及電力成本可預測性。 |
|
|
中低 | 中 | 中低 | 中 | 中 | 中高 |
管理措施:
2030 年再生能源使用比例達 50%, 2050 年達成 100%。 執行成果:台灣廠於 2026 年導入再生能源,預計約占 年度用電量 6%。越南廠屋頂太陽能設施預計 於 2026 年第四季進場施工,並於 2027 年 投入供電;預估發電量約占越南廠 2025 年度 用電量 11%。 |
| 政府補助與政策支持 | 各國政府提供節能減碳、AI 與資料中心基礎 建設、綠色技術研發及綠色金融等補助與支持 措施,可協助企業降低轉型成本並加速技術導入。 |
|
|
中低 | 中低 | 中低 | 中低 | 中低 | 中低 |
管理措施:
持續提升永續資訊揭露品質,並主動爭取 政府輔導、補助及綠色金融資源。 執行成果:2026 年參與國家科學及技術委員會新竹科學 園區管理局 ISO 14067 輔導補助專案評選 並獲選,已啟動自有產品碳足跡盤查及後續 查證準備。 |
轉型風險_能源成本提升
| 分析假設 | 選用情境 | 財務衝擊 | 因應措施 |
|---|---|---|---|
|
因應公司減碳目標與回應客戶對供應鏈減碳的要求,同時與國家政策看齊,本公司制定階段性的低碳轉型目標: 2030 年階段目標 降低 42%碳排量、再生能源使用占比達 50%(以 2025 年為基準年) 2050 年長期目標 達成淨零排放(預計再生能源使用比例需達 100% ) |
NGFS Net Zero 2050 情境作為轉型情境背景 |
2030 年中期影響 越南廠:成本預計上升至 1.45 倍、 新竹廠:成本預計上升至 1.74 倍 2050 年長期影響 越南廠:成本預計上升至 1.41 倍、 新竹廠:成本預計降至 0.80 倍 |
|
轉型風險_溫室氣體有價化
| 分析假設 | 選用情境 | 財務衝擊 | 因應措施 |
|---|---|---|---|
| 以 2030 年達成減碳目標(範疇一與範疇二溫室氣體排放較基準年減少 42% )及 2050 年淨零排放為前提,評估在 BaU 與轉型策略情境下預期造成之財務衝擊,包含但不限於執行各項減碳措施、運行管理機制及增加再生能源比例等合規與營運成本的增加。 |
|
|
|
實體風險_急性氣候災害
| 分析假設 | 選用情境 | 財務衝擊 | 因應措施 |
|---|---|---|---|
| 依據 2024 年《國家氣候變遷科學報告》作為國家與地區層級變數考量。透過設定不同情境,檢視主要營運據點短中長期的潛在風險,包括淹水、乾旱、高溫,以及極端降雨帶來的災害。 |
依據各分析工具使用合適之情境,包含:
|
|
|
轉型機會_綠色產品需求提升
| 分析假設 | 選用情境 | 財務衝擊 | 因應措施 |
|---|---|---|---|
| 採用 RCP 2.6 與 RCP 8.5 兩種情境,評估外在環境升溫導致的設備需求改變對其財務績效的預期影響。評估因素包含但不限於產品故障率、產品回購率與附有 AIoT 功能之產品平均溢價等。 |
低排放情境 ( RCP 2.6 ) 超高排放情境 ( RCP 8.5 ) |
在 RCP 8.5 情境下,具備 AIoT 功能設備的帶來的額外銷售收入,占年度營收之比例略高於 RCP 2.6 情境。綜合評估顯示,雖於短期內財務效益有限,惟隨著氣溫持續升高,中長期之衝擊將逐漸顯著。預估至 2050 年,兩情境之財務衝擊占營收比例的差異將達 3.2%。 |
|